你的位置:开yun云体育入口(官方)网站/网页版登录入口/手机版最新下载 > 新闻资讯 > 开云体育公司前三季度营业总收入增长-开yun云体育入口(官方)网站/网页版登录入口/手机版最新下载
开云体育公司前三季度营业总收入增长-开yun云体育入口(官方)网站/网页版登录入口/手机版最新下载
2026-10-27 07:36 点击次数:127
【导读】券商首批三季报出炉,第三季度单季盈利承压
时辰步入10月中下旬,首批券商2026年三季报已连续知道。
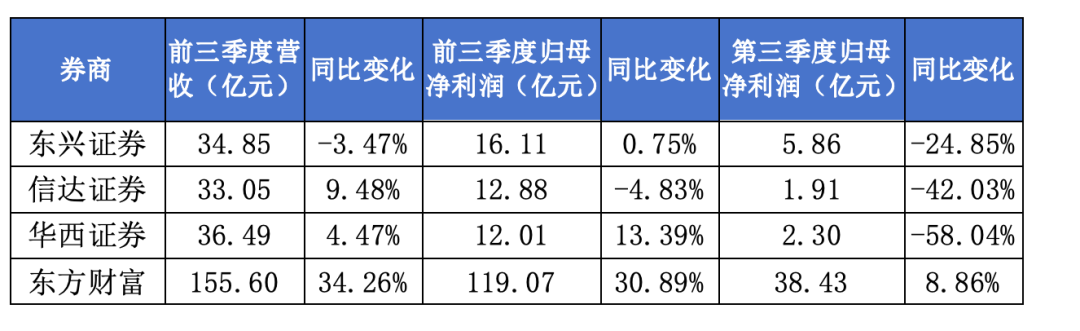
放浪现在,东兴证券、信达证券、华西证券、东方钞票已先后发布三季报。其中,3家券商前三季度营收收场同比增长,但第三季度单季盈利明显承压。东兴证券、信达证券、华西证券第三季度净利润均同比大幅下滑,这一态势与上半年行业的高增长形成对照。
券商非银分析师以为,本年三季度A股关系指数回调,荒芜是科创板改动,给券商经纪、权利自营及科创投资等高弹性业务的同比增速带来压力。举座来看,券商前三季度归母净利润同比仍有望保管两位数增长,但第三季度单季盈利承压,行业里面功绩分化或进一步加重。
三家券商第三季度净利润出现同比下滑
10月18日,信达证券、东兴证券领先知道2026年三季报,两家券商三季度单季归母净利润双双同比下滑。具体来看,信达证券前三季收场营收33.05亿元,同比增长9.48%;归母净利润为12.88亿元,同比下跌4.83%。第三季度营收为8.7亿元,同比减少11.37%;归母净利润为1.91亿元,同比减少42.03%。
东兴证券前三季度收场营收34.85亿元,同比下跌3.47%;归母净利润为16.11亿元,同比增长0.75%。第三季度营收为9.79亿元,同比减少28.06%;归母净利润为5.86亿元,同比减少24.85%。从业务来看,东兴证券前三季度自营业务收入为15.66亿元,同比下跌8.23%。
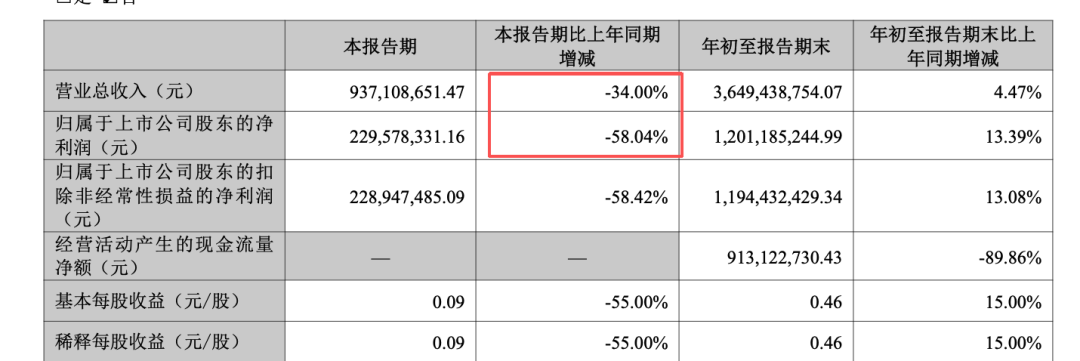
10月22日,华西证券发布2026年三季报,第三季度单季功绩出现权臣回落,收场营收9.37亿元,同比下跌34%;归母净利润为2.3亿元,同比下跌58.04%。
自营业务牵累华西证券举座功绩,前三季度公司自营收入为6.44亿元,同比大幅下滑32.83%。其中,公允价值变动净亏损0.81亿元,同比由盈转亏,前年同期该收益为3.03亿元。
“券茅”东方钞票前三季度营收、净利润均保持同比增长,但第三季度单季功绩较第二季度有所回落。东方钞票10月23日晚间发布的三季报浮现,前三季度公司营收同比增长34.26%,净利润同比增长30.89%;第三季度净利润同比增长8.86%,环比下跌约11.2%。
东方钞票暗意,公司前三季度营业总收入增长,主要因证券手续费及佣金净收入同比加多。前三季度,东方钞票证券经纪业务手续费及佣金净收入同比增长32.29%至87.84亿元。放浪2026年三季度末,公司总资产为4724.54亿元,较上年度末增长20.24%。
单季度盈利承压,券买卖绩分化或加重
近期,多家卖方机构发布三季报前瞻,举座共鸣为上市券商前三季度归母净利润同比有望保管两位数增长,但第三季度单季盈利承压,行业里面功绩分化进一步加重。
据中信证券测算,第三季度单季行业净利润预测为682亿元,环比下滑28%。但收获于上半年的强势阐发,前三季度累计净利润有望达2242亿元,同比增长32%。同期,前三季度行业ROE预测录得7.6%,全年ROE水平有望创下近十年新高。
本年上半年,A股市集交投活跃度较高,券商经纪与融资融券两伟业务成为功绩主要救济。步入三季度后,市集热度回落,A股日均成交额降至2.28万亿元,两市两融日均余额也出现环比小幅下滑。中金公司非银分析师分析,第三季度指数回调、荒芜是科创板改动,给经纪、权利自营及科创投资等高弹性业务的同比增速带来压力,亦影响两融与客需养殖品业务;重叠经纪佣金率与两融息差的同比收窄,部分依赖同质化业务的中小券商收入同比增速受压。
直投、跟投收益是放大券商三季度功绩分化的关节变量之一。开源证券非银金融首席分析师漂后分析,存量科创板直投跟投技俩随市集改动出现浮盈回撤,但长鑫科技等明星技俩上市,又给部分券商带来新增浮盈相沿,一增一减酿成不同券商投资收益差距拉大。他同期领导,研讨直投跟投浮盈荒芜管帐阐发扣头率对单季度利润影响较大,单季度净利润预测存在一定不笃定性,单季度利润增速的参考意旨有所弱化,更应暖热实质利润是否处于合理区间,以及非投资性业务的野心趋势。
申万宏源证券非银团队预测,三季度上市券买卖绩分化进一步加重。一方面,科创投行+投资成为双刃剑:第三季度,科创50指数创历史单季最大跌幅,第二季度科创投资浮盈明显缩水,科创敞口较大的券买卖绩会受到牵累。把抓长鑫科技IPO契机,凭借投行“承销保荐+跟投+直投”的券商则得到较好收益。
此外,自营业务层面的战略各别也将进一步拉开券商之间的盈利差距。东方钞票证券以为,头部券商自营已从认识性博弈转向基于资产建立与风险订价的主动管理,固收、养殖品、作念市等业务共同对冲权利波动;部分中小券商投资战略仍较为单一,认识性权利仓位偏高,市集改动对其净利润的冲击会更大。
在分析师看来,尽管三季度市集波动加大,行业盈利环比承压,但头部券商大钞票管理、海外业务及投行业务的竞争上风仍在持续积存,收入踏实性有望普及,估值训导赔率权臣。广发证券非银团队暗意开云体育,板块面前估值处于历史底部区间,安全角落足够,但系统性行情尚需催化,四季度举座以区间触动为主,结构性契机大于系统性契机。三季报落地后,盈利笃定性高、业务结构优的头部券商有望领先脱手估值训导,中小券商行情持续性偏弱。
上一篇:世界杯体育近距离了解居品与管事-开yun云体育入口(官方)网站/网页版登录入口/手机版最新下载
下一篇:没有了